
"Da quando ho iniziato a lavorare, otto anni fa, ho dato ai miei genitori 320.000 dollari."
Il denaro può essere uno degli argomenti più difficili da affrontare nelle famiglie dell'Asia meridionale. Reddito, debiti e difficoltà finanziarie possono rimanere questioni private, anche quando le aspettative economiche sono condivise tra generazioni.
Per molte famiglie, il denaro è strettamente legato a responsabilità, reputazione e successo. Ci si aspetta che i figli sostengano i genitori, aiutino i parenti, contribuiscano alle spese di un matrimonio o inviino denaro all'estero, pur dovendo al contempo costruirsi una vita finanziariamente sicura.
Il risultato è una forma di pressione finanziaria non sempre visibile.
Comprendere questa pressione nascosta significa guardare oltre il semplice dato relativo al reddito o alla spesa delle famiglie dell'Asia meridionale.
Significa esaminare le aspettative culturali, le responsabilità familiari e le pressioni sociali che possono influenzare il modo in cui il denaro viene guadagnato, condiviso e discusso.
Perché parlare di stipendio è ancora poco comune?
In alcune famiglie dell'Asia meridionale, chiedere a qualcuno quanto guadagna può sembrare normale.
Tuttavia, discutere apertamente di stipendi, risparmi o debiti può comunque creare disagio.
Lo stipendio può diventare un indicatore di successo quando i parenti confrontano carriere, qualifiche e stili di vita tra generazioni diverse.
Una promozione potrebbe far sorgere domande sull'acquisto di una casa.
Uno stipendio più alto può anche generare aspettative riguardo al sostegno ai genitori o al contributo alle spese familiari.
Per i giovani britannici di origine sud-asiatica, questa pressione può essere difficile da gestire quando devono pagare l'affitto, rimborsare prestiti o cercare di mettere da parte dei risparmi.
Un anonimo Reddit L'utente ha spiegato di aver "trattenuto il mio stipendio" dopo aver ricevuto un aumento, descrivendo come i parenti avessero confrontato quanto guadagnavano "alla mia età" con quanto potevano permettersi.
Altre famiglie dell'Asia meridionale, invece, discutono apertamente degli stipendi come parte integrante della progressione di carriera, della pianificazione finanziaria e della comprensione delle opportunità nel mondo del lavoro.
Queste esperienze contrastanti dimostrano che non esiste un unico approccio in Asia meridionale alla discussione sul denaro.
Gli atteggiamenti familiari possono differire a seconda della generazione, del reddito, contesto migratorio, circostanze di classe e individuali.
Lo stipendio, inoltre, non può fornire un quadro completo della situazione finanziaria di una persona.
Una persona che guadagna 50,000 sterline potrebbe avere affitto, debiti e responsabilità familiari che riducono significativamente il suo reddito disponibile.
Nel frattempo, una persona che guadagna di meno potrebbe avere meno impegni finanziari e una maggiore flessibilità economica.
Confrontare gli stipendi senza comprenderne le circostanze può quindi fornire un quadro inaccurato del successo finanziario.
Per le famiglie dell'Asia meridionale, conversazioni più sane sul denaro potrebbero concentrarsi meno su chi guadagna di più e più sulla sicurezza finanziaria, sulla responsabilità e sulle circostanze individuali.
Quando il tuo stipendio diventa denaro di famiglia
Una questione complessa per le famiglie dell'Asia meridionale è se i guadagni dei figli adulti debbano rimanere interamente a loro disposizione.
Sostenere i genitori può riflettere il senso di responsabilità familiare, la gratitudine e i sacrifici compiuti dalle generazioni precedenti.
Tuttavia, ottenere sostegno finanziario può diventare difficile quando le aspettative vengono date per scontate anziché discusse apertamente.
Un 2026 febbraio Reddit Un post di un uomo sikh punjabi di 30 anni che vive con i genitori in Canada descrive di aver donato ai suoi genitori 320,000 dollari nell'arco di otto anni.
Ha scritto: "Ho dato ai miei genitori 320 dollari da quando ho iniziato a lavorare 8 anni fa".
L'autore del poster affermava che questa cifra rappresentava circa la metà dei suoi guadagni totali. Inizialmente aveva contribuito con 1,000 dollari al mese, guadagnando poco più del salario minimo.
Dopo aver ottenuto un lavoro con uno stipendio a sei cifre, ha affermato che il suo contributo è aumentato a 3,000 dollari al mese.
Secondo quanto riportato nel post, il denaro è servito a coprire le bollette domestiche, le spese per l'auto, il mutuo della casa e i risparmi di famiglia.
L'esperienza ha inoltre sollevato interrogativi sull'indipendenza finanziaria.
Lo scrittore voleva risparmiare per la propria futura famiglia, continuando al contempo a sostenere i genitori.
Questa tensione può diventare difficile da gestire quando il sostegno familiare viene considerato un obbligo piuttosto che una decisione finanziaria personale.
Le risposte hanno mostrato quanto diversamente le persone affrontino il tema del sostegno ai genitori.
Alcuni hanno descritto di aver contribuito alla spesa alimentare e alle spese domestiche mentre vivevano con le loro famiglie.
Altri sostengono che i figli adulti dovrebbero considerare i propri obiettivi finanziari oltre alle esigenze dei genitori.
La questione, quindi, non è semplicemente se i figli dell'Asia meridionale debbano sostenere finanziariamente i propri genitori.
La questione è se tale supporto sia economicamente sostenibile, reciprocamente compreso e compatibile con i loro piani.
Per i cittadini britannici di origine sudasiatica, queste decisioni possono risultare particolarmente complesse.
Gli elevati costi degli alloggi, le spese quotidiane e il risparmio per l'indipendenza possono entrare in conflitto con le aspettative relative al sostegno familiare.
Uno stipendio più alto può quindi cambiare più della situazione personale di qualcuno stile di vita.
Può anche cambiare ciò che i parenti ritengono che quella persona dovrebbe contribuire.
Ciò rende le conversazioni sincere sul denaro sempre più importanti, soprattutto quando le aspettative familiari e l'indipendenza finanziaria non sempre coincidono.
Il debito può nascondersi dietro uno stile di vita agiato.
I debiti possono rimanere nascosti all'interno delle famiglie, soprattutto quando è difficile parlare apertamente delle difficoltà finanziarie.
Dietro uno stile di vita apparentemente agiato possono nascondersi mutui, prestiti, impegni di credito e altri tipi di indebitamento.
Questo è importante perché reddito e ricchezza non sono la stessa cosa. Uno stipendio elevato non significa necessariamente che una persona goda di una solida sicurezza finanziaria.
Migliori Ufficio per le statistiche nazionali È stata esaminata la ricchezza delle famiglie in base all'etnia, utilizzando i dati raccolti da aprile 2016 a marzo 2018.
In quel periodo, la ricchezza mediana totale delle famiglie in Gran Bretagna ammontava a 286,600 sterline.
L'ONS ha inoltre rilevato che le passività finanziarie superavano le attività finanziarie per il 33% delle famiglie con un capofamiglia pakistano.
La percentuale era del 32% per le famiglie con un capofamiglia di origine bengalese. Per le famiglie con un capofamiglia di origine di altri paesi asiatici, la percentuale era del 44%.
Questi dati sono storici e non devono essere considerati rappresentativi delle famiglie dell'Asia meridionale nel 2026.
Tuttavia, dimostrano perché la sicurezza finanziaria non può sempre essere giudicata da segni visibili di ricchezza.
Una famiglia può possedere immobili pur avendo un debito considerevole.
Anche chi ha uno stipendio elevato potrebbe avere un reddito disponibile limitato dopo aver effettuato i rimborsi.
L'ONS (Office for National Statistics) prende in considerazione proprietà immobiliari, attività finanziarie, beni materiali e pensioni private per misurare la ricchezza delle famiglie.
Le passività vengono quindi detratte nel calcolo del patrimonio netto.
Questa distinzione diventa importante quando le famiglie confrontano i propri stili di vita.
Potrebbe essere stata acquistata una nuova auto tramite finanziamento.
Una casa di grandi dimensioni può comportare un mutuo considerevole.
Una vacanza di lusso potrebbe essere stata finanziata grazie ad anni di risparmi.
L'acquisto in sé, quindi, rivela ben poco sulla situazione finanziaria complessiva di una persona.
Debito Inoltre, può diventare difficile ammettere i problemi finanziari quando questi sono associati alla vergogna o alla percezione di un fallimento.
Per le famiglie dell'Asia meridionale, questo silenzio può rendere i confronti sugli stili di vita ancora più fuorvianti.
Una persona può apparire finanziariamente di successo pur gestendo in privato ingenti rimborsi.
Comprendere questa differenza può aiutare a spostare le conversazioni dalle apparenze alla realtà finanziaria.
Matrimoni e la pressione di apparire impeccabili
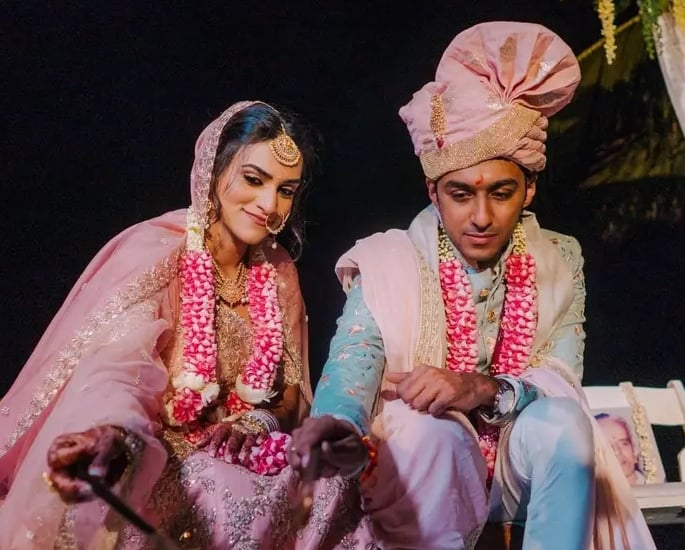
Il denaro non riguarda solo ciò che le persone possiedono. Riguarda anche come il successo finanziario viene percepito da parenti, amici e dalla comunità in generale.
Sud asiatico matrimoni possono rendere queste aspettative particolarmente visibili.
Il numero degli invitati, la location, l'abbigliamento, i gioielli e le celebrazioni possono tutti diventare parte di conversazioni più ampie sullo stato familiare.
Le discussioni online dimostrano quanto diversamente le famiglie possano approcciarsi alle spese per un matrimonio.
Un Reddit L'utente ha descritto di sentirsi intimidito dai budget per matrimoni a sei cifre, scrivendo:
"Credo che dovrei guadagnare il triplo di quanto guadagno attualmente per almeno qualche anno prima di sentirmi finanziariamente abbastanza sicuro da poter spendere 300.000 dollari per un matrimonio."
Si tratta di esperienze individuali, non di dati che indicano i costi tipici dei matrimoni nell'Asia meridionale.
Tuttavia, dimostrano quanto diversamente le famiglie possano definire un livello di spesa accettabile.
Una famiglia potrebbe considerare un matrimonio sfarzoso come un'importante celebrazione culturale.
Un altro potrebbe dare priorità al risparmio per l'acquisto di una casa, alla riduzione dei debiti o alla costruzione di una sicurezza finanziaria a lungo termine.
Per i cittadini britannici di origine sud-asiatica, le aspettative legate al matrimonio possono comportare la necessità di conciliare le tradizioni culturali con la realtà del costo della vita nel Regno Unito.
Le famiglie potrebbero sentirsi sotto pressione per organizzare una festa memorabile, dovendo al contempo gestire mutui, risparmi e altre responsabilità domestiche.
Social Media può intensificare questa pressione.
Instagram e TikTok presentano versioni accuratamente selezionate degli stili di vita altrui.
La gente vede il luogo, gli abiti, le vacanze, le auto e i ristoranti. Raramente vede i prestiti, i risparmi o il sostegno familiare che si celano dietro a tutto ciò.
Questo può innescare un circolo vizioso di confronti tra stili di vita diversi. Qualcuno potrebbe presumere che il proprio cugino sia economicamente più agiato perché ha comprato casa a 27 anni o pubblica regolarmente foto di vacanze di lusso.
Potrebbero non essere a conoscenza di questioni come eredità, sostegno dei genitori, redditi congiunti o prestiti.
Lo stesso vale per i matrimoni. Una celebrazione che online appare lussuosa e senza sforzo potrebbe aver richiesto anni di risparmi o un significativo contributo familiare.
Consulenti finanziari In genere si consiglia di stabilire il budget per il matrimonio in base a ciò che le famiglie possono realisticamente permettersi, piuttosto che lasciarsi influenzare dalle aspettative sociali e spendere più del dovuto.
Per le famiglie dell'Asia meridionale, riconoscere queste differenze può rendere i confronti finanziari più realistici.
Il successo non significa sempre spendere di più. A volte, la sicurezza finanziaria significa scegliere ciò che si adatta alle circostanze familiari piuttosto che conformarsi allo stile di vita di qualcun altro.
Sostenere la famiglia senza perdere l'indipendenza finanziaria
La responsabilità finanziaria può estendersi anche oltre i confini nazionali, soprattutto quando le famiglie rimangono strettamente legate dopo la migrazione.
A Discussione di maggio 2025 La vicenda riguardava una famiglia sudasiatica-americana i cui genitori continuarono a inviare denaro ai parenti in India decenni dopo essersi trasferiti negli Stati Uniti.
L'autore anonimo del post descriveva la sua famiglia che viveva in "un minuscolo appartamento di 700 piedi quadrati" e affermava di "non aver MAI fatto una vacanza in famiglia fuori da questo paese".
Hanno detto che il padre continuava a inviare centinaia di dollari ogni mese alla madre e alla famiglia del fratello.
Il manifesto descriveva anche una difficile decisione familiare che riguardava 5,000 dollari.
Secondo quanto riferito, il padre avrebbe offerto il denaro per le spese del matrimonio o per i biglietti aerei dei parenti che avrebbero dovuto partecipare.
Secondo quanto riportato nel post, è stata la nonna a scegliere il contributo per il matrimonio.
Questo racconto rappresenta l'esperienza di una sola famiglia, ma evidenzia come le responsabilità finanziarie possano estendersi attraverso le generazioni e i confini nazionali.
Per alcune famiglie dell'Asia meridionale, inviare denaro all'estero può rappresentare amore, dovere e sostegno verso parenti che si trovano in difficoltà economiche.
Consulente finanziario Manisha Bhudia ha evidenziato quanto profondamente queste aspettative possano essere radicate nelle famiglie dei migranti.
Ha detto:
"Quando i genitori smettono di lavorare, ci si aspetta che siano i figli a prendersi cura di loro economicamente."
Tuttavia, i contributi regolari possono anche entrare in conflitto con il risparmio per l'acquisto di una casa, la gestione dei debiti o il raggiungimento dell'indipendenza finanziaria nel paese in cui si vive.
Non esiste una risposta universale alla domanda su quanto i figli adulti dovrebbero contribuire al sostentamento della famiglia.
La questione fondamentale è se il sostegno finanziario sia accessibile e se se ne possa discutere apertamente.
I figli adulti possono sostenere i genitori pur essendo consapevoli dei propri obiettivi e responsabilità finanziarie.
I genitori possono anche comprendere che uno stipendio più alto non significa automaticamente un reddito disponibile illimitato.
Il denaro non dovrebbe diventare un metro di misura del successo, della rispettabilità o dell'impegno di una persona nei confronti della propria famiglia.
Per le famiglie dell'Asia meridionale, un dialogo più aperto potrebbe sostituire il confronto e il senso di colpa con aspettative più chiare in merito al sostegno finanziario.
La conversazione non deve limitarsi a chiedere: "Quanto guadagni?".
La domanda potrebbe invece diventare: "Quali sono le tue responsabilità finanziarie e quale supporto puoi realisticamente fornire?"
Riconoscere questi limiti potrebbe facilitare la discussione sulle finanze familiari, consentendo alle persone di sostenere i propri cari senza compromettere il proprio futuro finanziario.
In definitiva, rendere il denaro meno tabù non significa condividere ogni dettaglio finanziario. Significa creare un clima di apertura sufficiente per discutere di aspettative, responsabilità e sostegno senza vergogna.